Domain kfzteilkasko.de kaufen?
Wir ziehen mit dem Projekt
kfzteilkasko.de um.
Sind Sie am Kauf der Domain
kfzteilkasko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfzteilkasko.de kaufen?
Wie beantragt man eine Kreditlinie und worauf sollte man bei der Auswahl einer passenden Kreditlinie achten?
Um eine Kreditlinie zu beantragen, muss man in der Regel ein Formular ausfüllen und Unterlagen wie Einkommensnachweise vorlegen. Bei der Auswahl einer passenden Kreditlinie sollte man auf Zinssätze, Laufzeiten und Gebühren achten, um die beste Option für die individuellen Bedürfnisse zu finden. Außerdem ist es wichtig, die Konditionen verschiedener Anbieter zu vergleichen, um die günstigste und vertrauenswürdigste Option zu wählen. **
Wie funktioniert die Beantragung und Verwaltung einer Kreditlinie? Worauf sollte man achten, bevor man eine Kreditlinie in Anspruch nimmt?
Die Beantragung einer Kreditlinie erfolgt in der Regel bei einer Bank oder einem Finanzinstitut, indem man einen Antrag stellt und seine Bonität nachweist. Nach Genehmigung der Kreditlinie kann man innerhalb des festgelegten Rahmens Geld abrufen und zurückzahlen. Bevor man eine Kreditlinie in Anspruch nimmt, sollte man die Konditionen genau prüfen, insbesondere Zinssätze, Gebühren und Laufzeit. Es ist wichtig, die Kreditlinie nur für notwendige Ausgaben zu nutzen und regelmäßig zu überprüfen, ob man die Rückzahlungen leisten kann, um eine Verschuldung zu vermeiden. **
Ähnliche Suchbegriffe für Kreditlinie
Top-Angebote
Produkte zum Begriff Kreditlinie:
-
Zarges Diebstahlschutz 8210Passend für Leitern mit Vierkantbördelung mit max. Stufen/- Sprossenlänge 560mm Inklusive dreistelligem Zahlenverschloss Hinweis Wird in der Serienproduktion direkt an Ihre Leiter montiert. Bitte die gewünschte Stufe/Sprosse bei Bestellung angeben.77,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist eine Kreditlinie und wie funktioniert sie?
Eine Kreditlinie ist eine vorab genehmigte Menge an Geld, die eine Bank oder ein Kreditgeber einem Kreditnehmer zur Verfügung stellt. Der Kreditnehmer kann nach Bedarf Geld bis zur genehmigten Grenze abheben und zurückzahlen. Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. **
-
Wann ist die Rückzahlung der überzogenen DKB-Kreditlinie erforderlich?
Die Rückzahlung der überzogenen DKB-Kreditlinie ist erforderlich, wenn das Konto wieder einen positiven Saldo aufweist. Dies kann durch Einzahlungen oder Überweisungen auf das Konto erfolgen. Es ist wichtig, den überzogenen Betrag so schnell wie möglich zurückzuzahlen, da sonst Zinsen und Gebühren anfallen können. **
-
Wie kann man eine Kreditlinie nutzen, um flexible Finanzierungsmöglichkeiten zu schaffen? Was sind die Vor- und Nachteile einer Kreditlinie im Vergleich zu anderen Kreditformen?
Eine Kreditlinie kann genutzt werden, um bei Bedarf schnell auf zusätzliche Mittel zugreifen zu können. Sie bietet Flexibilität, da nur der tatsächlich genutzte Betrag zurückgezahlt werden muss. Vorteile sind niedrigere Zinsen und die Möglichkeit, die Kreditlinie immer wieder zu nutzen, während Nachteile die Gefahr einer Überschuldung und höhere Zinsen bei Missbrauch sind. **
-
Was sind die üblichen Bedingungen für die Gewährung einer Kreditlinie?
Die üblichen Bedingungen für die Gewährung einer Kreditlinie sind eine positive Bonitätsprüfung des Kreditnehmers, regelmäßige Einkünfte und eine stabile finanzielle Situation. Zudem wird oft eine Mindestlaufzeit des bestehenden Geschäftsverhältnisses mit der Bank sowie die Bereitstellung von Sicherheiten wie Immobilien oder Vermögenswerten gefordert. Die Höhe der Kreditlinie wird basierend auf diesen Faktoren festgelegt. **


Was sind die Vorteile und Nachteile einer Kreditlinie für Unternehmen?
Die Vorteile einer Kreditlinie für Unternehmen sind die flexible Finanzierungsmöglichkeit, die schnelle Verfügbarkeit von Kapital und die Möglichkeit, kurzfristige Liquiditätsengpässe zu überbrücken. Die Nachteile sind die Kosten in Form von Zinsen und Gebühren, die Abhängigkeit von externer Finanzierung und das Risiko einer übermäßigen Verschuldung. **
Was sind die Voraussetzungen, um eine Kreditlinie bei einer Bank zu beantragen und wie wirkt sich die Höhe der Kreditlinie auf die Bonität des Kunden aus?
Die Voraussetzungen für die Beantragung einer Kreditlinie bei einer Bank sind in der Regel ein regelmäßiges Einkommen, eine positive Schufa-Auskunft und eine gute Bonität. Die Höhe der Kreditlinie hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen, der finanziellen Situation und der Kreditwürdigkeit des Kunden. Eine höhere Kreditlinie kann sich positiv auf die Bonität des Kunden auswirken, da sie zeigt, dass die Bank dem Kunden vertraut und ihm eine größere finanzielle Flexibilität einräumt. **
Top-Angebote
Produkte zum Begriff Kreditlinie:
-
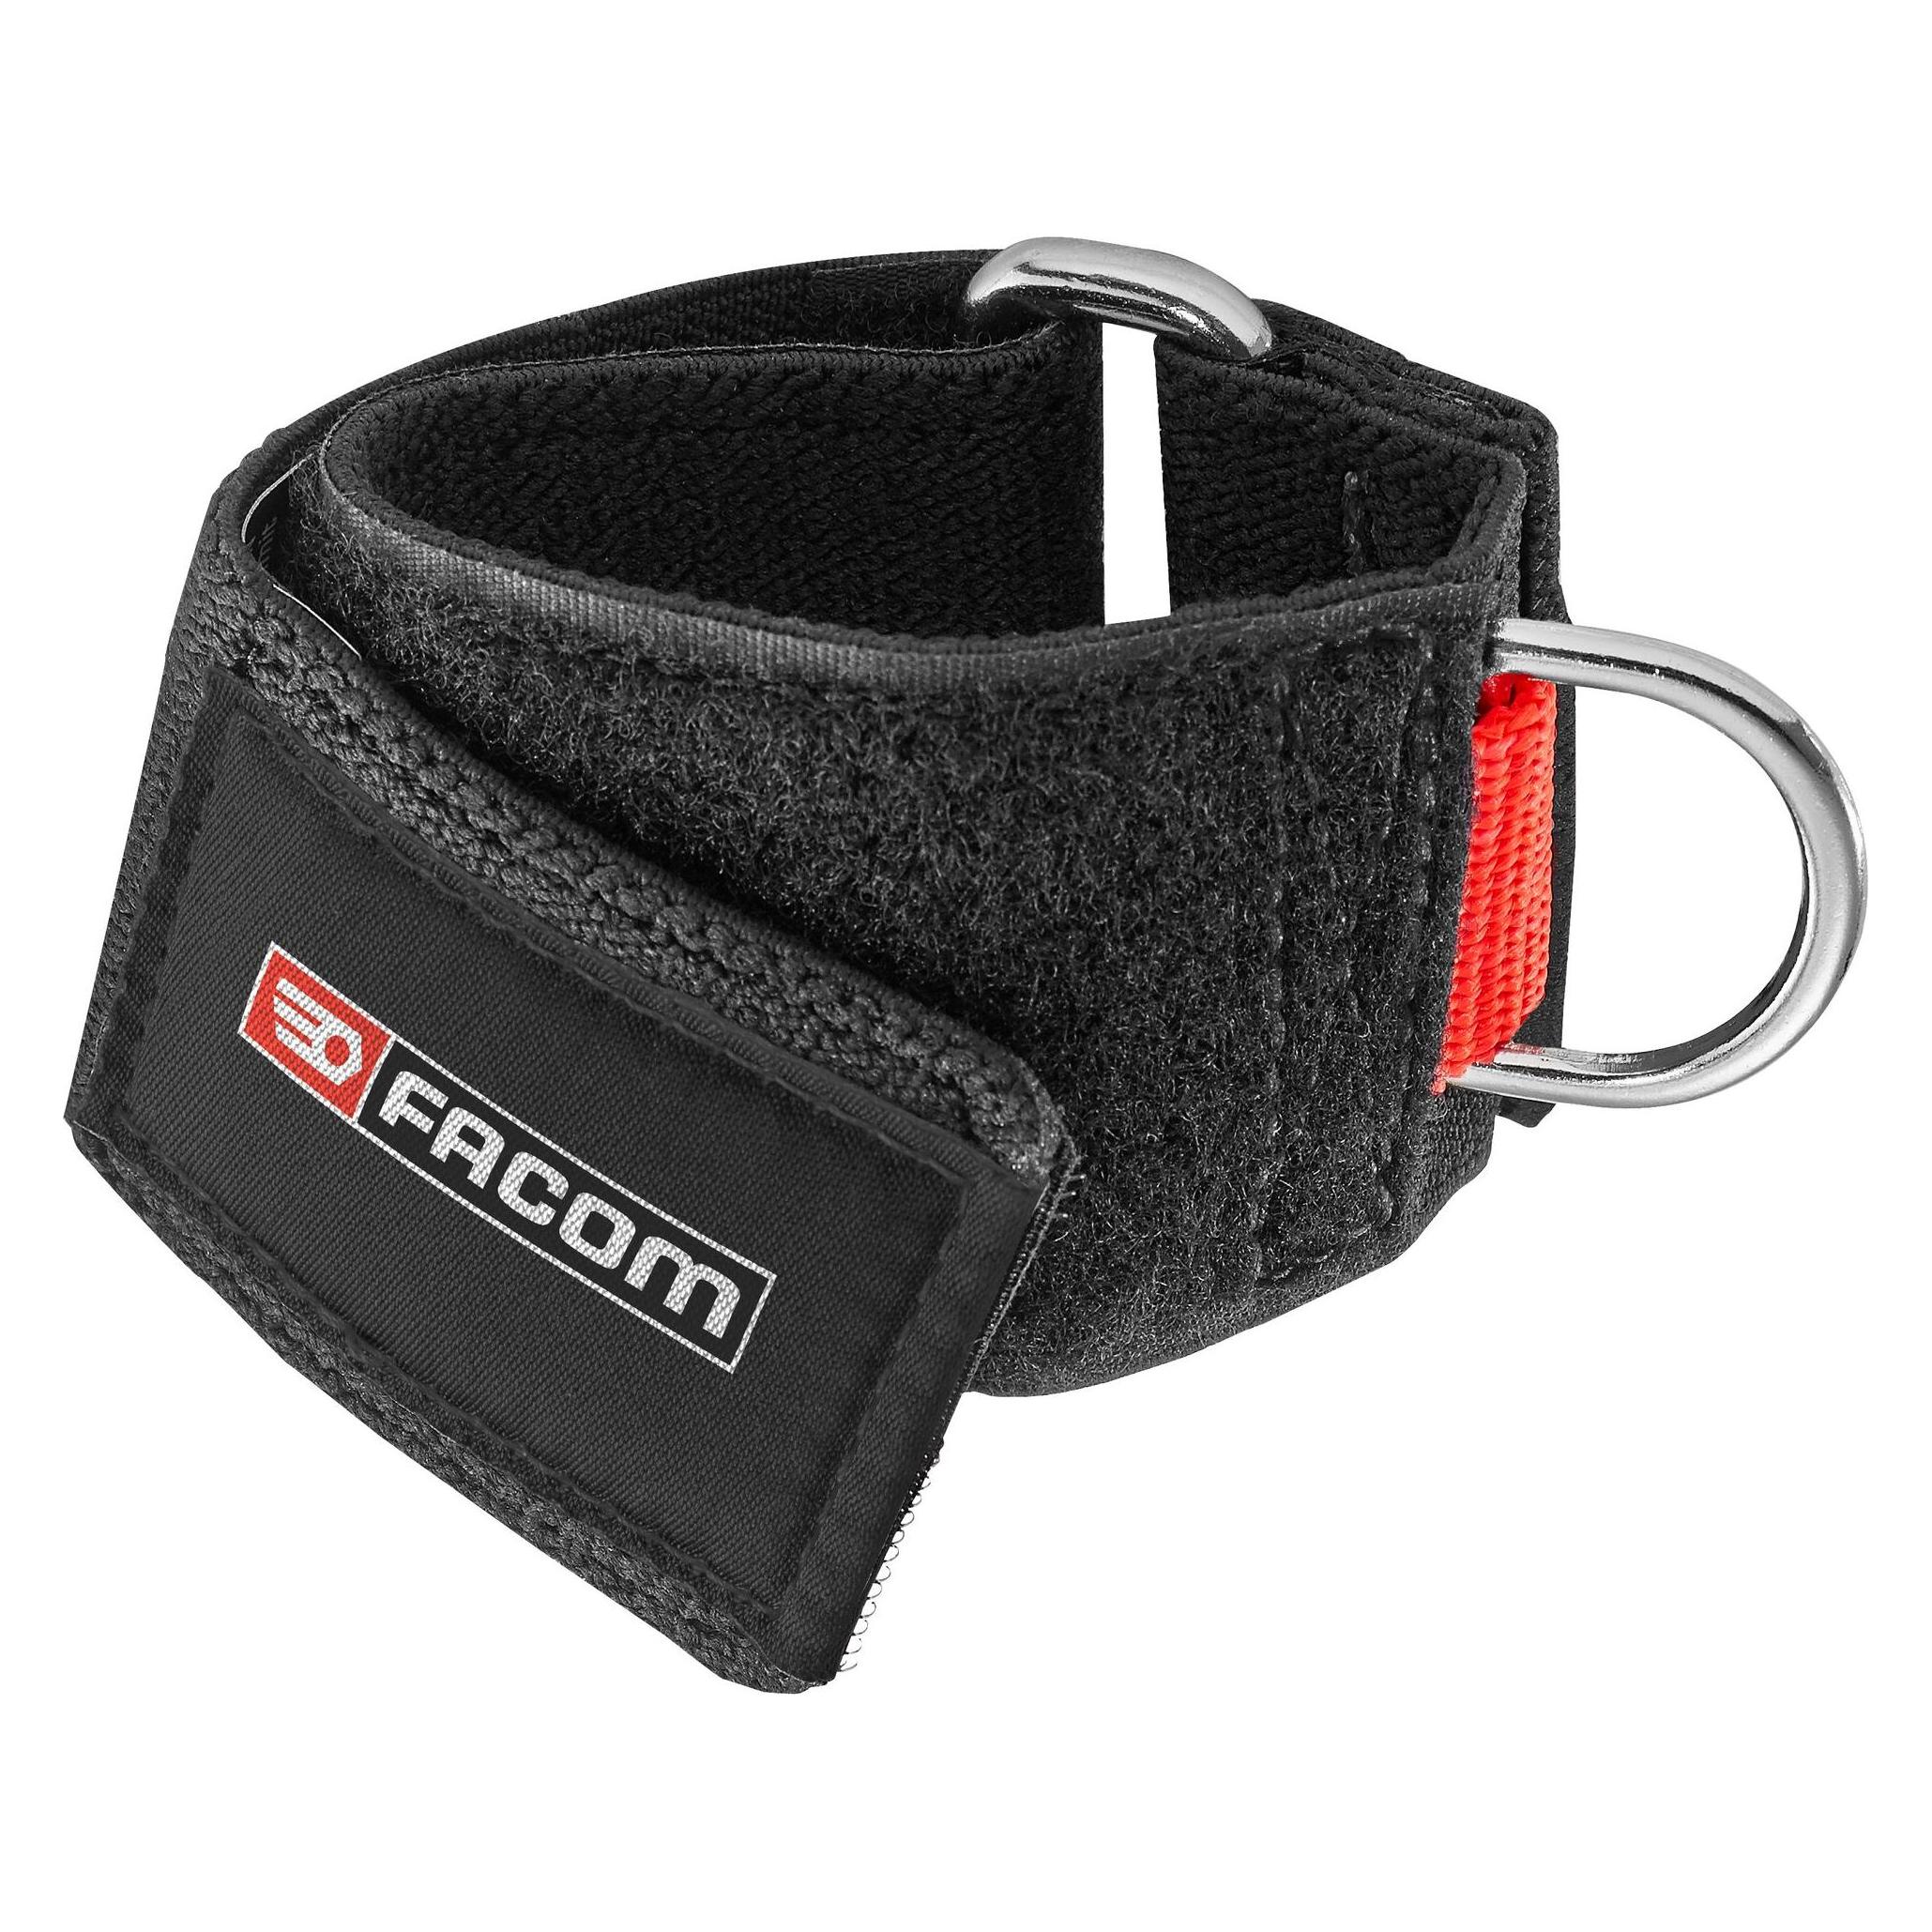
Facom, Zubehör Arbeitsschutz, Arbeitssicherheit, UnfallschutzProduktstärken: Ausgerüstet mit einem Metallring in D-Form. Nimmt die Leine mit einem Wirbel LAN0.2TSLS auf. Elastisches Gewebe für optimalen Komfort und Einstellbarkeit. Geeignet für Handgelenkumfänge von 165 bis 240 mm. Gewebe beständig gegen die gängigsten Lösungsmittel. Breite des Armbands: 50 mm. Innere Breite des Rings in D-Form: 26 mm. Innere Höhe des Rings in D-Form: 17 mm. Zulässige Nennlast: 2,7 kg. Technische Daten: B [mm]: 50 [g]: 55 Garantieumfang: -.36,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zarges Diebstahlschutz 8210Passend für Leitern mit Vierkantbördelung mit max. Stufen/- Sprossenlänge 560mm Inklusive dreistelligem Zahlenverschloss Hinweis Wird in der Serienproduktion direkt an Ihre Leiter montiert. Bitte die gewünschte Stufe/Sprosse bei Bestellung angeben.77,50 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beantragt man eine Kreditlinie und worauf sollte man bei der Auswahl einer passenden Kreditlinie achten?
Um eine Kreditlinie zu beantragen, muss man in der Regel ein Formular ausfüllen und Unterlagen wie Einkommensnachweise vorlegen. Bei der Auswahl einer passenden Kreditlinie sollte man auf Zinssätze, Laufzeiten und Gebühren achten, um die beste Option für die individuellen Bedürfnisse zu finden. Außerdem ist es wichtig, die Konditionen verschiedener Anbieter zu vergleichen, um die günstigste und vertrauenswürdigste Option zu wählen. **
-
Wie funktioniert die Beantragung und Verwaltung einer Kreditlinie? Worauf sollte man achten, bevor man eine Kreditlinie in Anspruch nimmt?
Die Beantragung einer Kreditlinie erfolgt in der Regel bei einer Bank oder einem Finanzinstitut, indem man einen Antrag stellt und seine Bonität nachweist. Nach Genehmigung der Kreditlinie kann man innerhalb des festgelegten Rahmens Geld abrufen und zurückzahlen. Bevor man eine Kreditlinie in Anspruch nimmt, sollte man die Konditionen genau prüfen, insbesondere Zinssätze, Gebühren und Laufzeit. Es ist wichtig, die Kreditlinie nur für notwendige Ausgaben zu nutzen und regelmäßig zu überprüfen, ob man die Rückzahlungen leisten kann, um eine Verschuldung zu vermeiden. **
-
Was ist eine Kreditlinie und wie funktioniert sie?
Eine Kreditlinie ist eine vorab genehmigte Menge an Geld, die eine Bank oder ein Kreditgeber einem Kreditnehmer zur Verfügung stellt. Der Kreditnehmer kann nach Bedarf Geld bis zur genehmigten Grenze abheben und zurückzahlen. Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. **
-
Wann ist die Rückzahlung der überzogenen DKB-Kreditlinie erforderlich?
Die Rückzahlung der überzogenen DKB-Kreditlinie ist erforderlich, wenn das Konto wieder einen positiven Saldo aufweist. Dies kann durch Einzahlungen oder Überweisungen auf das Konto erfolgen. Es ist wichtig, den überzogenen Betrag so schnell wie möglich zurückzuzahlen, da sonst Zinsen und Gebühren anfallen können. **
Ähnliche Suchbegriffe für Kreditlinie
-
HP Autozubehör Lenkradsperre, DiebstahlschutzIm Gegensatz zu einer konventionellen Stangen Diebstahlsicherung, ist diese Lösung leicht und handlich und kann bei Nichtnutzung bequem im Fahrzeug verstaut werden. Durch die rote Ummantelung, werden Diebe im Außenbereich des Fahrzeugs beim Blick ins Fahrzeug abgeschreckt. Die Diebstahlsicherung wird einfach im vorhandenen Gurtschloss eingeklickt und mittels Schlüssel verriegelt.21,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine Kreditlinie nutzen, um flexible Finanzierungsmöglichkeiten zu schaffen? Was sind die Vor- und Nachteile einer Kreditlinie im Vergleich zu anderen Kreditformen?
Eine Kreditlinie kann genutzt werden, um bei Bedarf schnell auf zusätzliche Mittel zugreifen zu können. Sie bietet Flexibilität, da nur der tatsächlich genutzte Betrag zurückgezahlt werden muss. Vorteile sind niedrigere Zinsen und die Möglichkeit, die Kreditlinie immer wieder zu nutzen, während Nachteile die Gefahr einer Überschuldung und höhere Zinsen bei Missbrauch sind. **
-
Was sind die üblichen Bedingungen für die Gewährung einer Kreditlinie?
Die üblichen Bedingungen für die Gewährung einer Kreditlinie sind eine positive Bonitätsprüfung des Kreditnehmers, regelmäßige Einkünfte und eine stabile finanzielle Situation. Zudem wird oft eine Mindestlaufzeit des bestehenden Geschäftsverhältnisses mit der Bank sowie die Bereitstellung von Sicherheiten wie Immobilien oder Vermögenswerten gefordert. Die Höhe der Kreditlinie wird basierend auf diesen Faktoren festgelegt. **
-
Was sind die Vorteile und Nachteile einer Kreditlinie für Unternehmen?
Die Vorteile einer Kreditlinie für Unternehmen sind die flexible Finanzierungsmöglichkeit, die schnelle Verfügbarkeit von Kapital und die Möglichkeit, kurzfristige Liquiditätsengpässe zu überbrücken. Die Nachteile sind die Kosten in Form von Zinsen und Gebühren, die Abhängigkeit von externer Finanzierung und das Risiko einer übermäßigen Verschuldung. **
-
Was sind die Voraussetzungen, um eine Kreditlinie bei einer Bank zu beantragen und wie wirkt sich die Höhe der Kreditlinie auf die Bonität des Kunden aus?
Die Voraussetzungen für die Beantragung einer Kreditlinie bei einer Bank sind in der Regel ein regelmäßiges Einkommen, eine positive Schufa-Auskunft und eine gute Bonität. Die Höhe der Kreditlinie hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen, der finanziellen Situation und der Kreditwürdigkeit des Kunden. Eine höhere Kreditlinie kann sich positiv auf die Bonität des Kunden auswirken, da sie zeigt, dass die Bank dem Kunden vertraut und ihm eine größere finanzielle Flexibilität einräumt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.