Domain kfzteilkasko.de kaufen?
Wir ziehen mit dem Projekt
kfzteilkasko.de um.
Sind Sie am Kauf der Domain
kfzteilkasko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfzteilkasko.de kaufen?
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
Ähnliche Suchbegriffe für Selbstaufblasend
Top-Angebote
Produkte zum Begriff Selbstaufblasend:
-
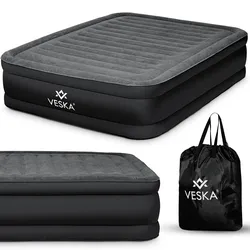
Luftbett - selbstaufblasend - Double - grau/anthrazitDie aufblasbare Luftmatratze von Veska aus hochwertigem Material bietet angenehmen Schlafkomfort und lässt sich leicht transportieren . Mit der integrierten Elektropumpe ist sie in nur 3-5 Minuten einsatzbereit. Das dreistufige Luftbett biete79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bartl Furzkissen selbstaufblasend - sortiert 270303Der Klassiker für Schüler und andere Kindsköpfe. Einfach verdeckt auf einen Stuhl legen und warten, bis sich jemand drauf setzt. Gemein, aber immer... 1x Furzkissen selbstaufblasend - sortiert Größe: ca. D18 cm Achtung: kein Farb/Typausw4,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten der Autoversicherung aus?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten für die Autoversicherung, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Reparaturkosten selbst übernimmt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Kosten, da die Versicherung im Schadensfall einen größeren Teil der Kosten übernimmt. Die Höhe der Selbstbeteiligung sollte daher sorgfältig abgewogen werden, um das richtige Gleichgewicht zwischen monatlichen Kosten und finanzieller Belastung im Schadensfall zu finden. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten einer Autoversicherung aus? Welche Faktoren beeinflussen die Höhe der Prämie einer Autoversicherung?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Die Höhe der Prämie einer Autoversicherung wird durch Faktoren wie Alter, Fahrzeugtyp, Wohnort, Fahrleistung und Schadensfreiheitsklasse beeinflusst. Eine geringe Selbstbeteiligung kann zu höheren monatlichen Kosten führen, da die Versicherung ein höheres Risiko trägt. **
Was sind die wichtigsten Unterschiede zwischen einer Kaskoversicherung und einer Haftpflichtversicherung im Bereich der Autoversicherung?
Die Kaskoversicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Haftpflichtversicherung Schäden an Dritten abdeckt, die durch den Versicherungsnehmer verursacht wurden. Die Kaskoversicherung ist optional und bietet einen erweiterten Schutz, während die Haftpflichtversicherung gesetzlich vorgeschrieben ist und nur Schäden an Dritten abdeckt. Die Kaskoversicherung umfasst in der Regel auch Diebstahl, Vandalismus und Elementarschäden, während die Haftpflichtversicherung diese Schäden nicht abdeckt. Die Kaskoversicherung hat in der Regel eine Selbstbeteiligung, während die Haftpflichtversicherung in der Regel keine Selbstbeteiligung hat. **
Wie kann man Fahrzeugschutz verbessern, um die Sicherheit und den Schutz von Fahrzeugen in verschiedenen Bereichen wie Diebstahlschutz, Witterungsschutz und Unfallschutz zu gewährleisten?
Um den Diebstahlschutz zu verbessern, können Fahrzeuge mit Alarmanlagen, GPS-Tracking-Systemen und Lenkradsperren ausgestattet werden. Für den Witterungsschutz können spezielle Car-Cover oder Garagen genutzt werden, um das Fahrzeug vor Regen, Schnee und Sonneneinstrahlung zu schützen. Um den Unfallschutz zu gewährleisten, sollten Fahrzeuge mit modernen Sicherheitssystemen wie ABS, ESP und Airbags ausgestattet sein. Darüber hinaus ist es wichtig, regelmäßige Wartung und Inspektionen durchzuführen, um die Sicherheit und den Schutz des Fahrzeugs zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Selbstaufblasend:
-
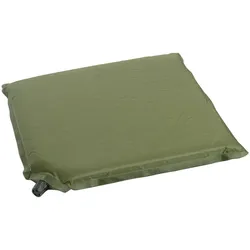
Sitzmatte selbstaufblasendRobuste, selbstaufblasende Sitzmatte Durch das geringe Gewicht und das kleine Packmaß lässt sich die Sitzmatte optimal verstauen und transportieren Ideal für Camping, Angelausflüge, Gartenarbeiten und Wanderungen Inklusive Transportbeutel Bezug: 100% Polyester, Polyvinylchlorid beschichtet Füllung: Polyurethan Schaumstoff Kunststoffventil Maße: 34,5 x 31 x 3 cm Gewicht: 138 g7,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
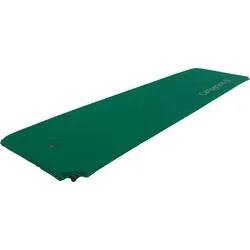
Robens Campground Isomatte selbstaufblasendCampground Isomatten Die selbstaufblasenden Campground-Matten bieten dir zuverlässigen Komfort und lange Haltbarkeit. Das rechteckige Design sorgt für viel Liegefläche, während das strapazierfähige Polyester und vertikal gestanzte Kanäle Gewicht und Packmaß reduzieren. Die Campground 30 ist ideal für kompakte Touren, die Campground 50 bietet extra Länge und mehr Isolierung – beide mit praktischem Ventil und Tragetasche. Details: Selbstaufblasende Matte mit rechteckiger Form Strapazierfähiges 75D Polyester für hohe Belastbarkeit Vertikal gestanzter Schaum zur Reduktion von Gewicht und Volumen Robustes Gewindeventil ohne per- und polyfluorierten Chemikalien (PFC-frei) Inklusive Tragetasche Technische Daten Campground 30: Größe: 183 x 51 x 3,0 cm (L x B x H) R-Wert: 2,8 (bis ca. -2 °C) Packmaß: 27 x 16 cm Gewicht: 940 g Farbe: grün Material: 100 % Polyester Ventil: Threaded Valve Campground 50: Größe: 195 x 63 x 5,0 cm (L x B x H) R-Wert: 4,1 (bis ca. -12 °C) Packmaß: 32 x 20 cm Gewicht: 1640 g Farbe: grün Material: 100 % Polyester Ventil: Threaded Valve Lieferumfang: 1 Isomatte (je nach gewählter Variante) 1 Tragetasche36,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Luftbett - selbstaufblasend - Double - grau/anthrazitDie aufblasbare Luftmatratze von Veska aus hochwertigem Material bietet angenehmen Schlafkomfort und lässt sich leicht transportieren . Mit der integrierten Elektropumpe ist sie in nur 3-5 Minuten einsatzbereit. Das dreistufige Luftbett biete79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
Ähnliche Suchbegriffe für Selbstaufblasend
-
Bartl Furzkissen selbstaufblasend - sortiert 270303Der Klassiker für Schüler und andere Kindsköpfe. Einfach verdeckt auf einen Stuhl legen und warten, bis sich jemand drauf setzt. Gemein, aber immer... 1x Furzkissen selbstaufblasend - sortiert Größe: ca. D18 cm Achtung: kein Farb/Typausw4,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
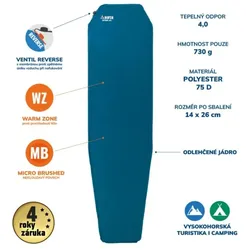
Yate Extrem Lite 3.8 Isomatte selbstaufblasend Blau/GrauYATE EXTREM LITE 3,8 – ultraleichte Isomatte für extreme Bedingungen Die Modellreihe YATE EXTREM LITE 3,8 wurde mit Schwerpunkt auf minimales Gewicht und kleinstmöglichen Packmaß entwickelt, ohne dabei auf Komfort und Isolierung zu verzichten. Diese Isomatten sind die ideale Wahl für diejenigen, die sich in extremen Bedingungen bewegen und qualitativ hochwertige Erholung benötigen, um maximale Leistung zu erbringen. Dank des leichten Innenmaterials und der Mumienform bietet die Isomatte hohen Komfort bei geringem Gewicht. Die spezielle WARM ZONE-Konstruktion sorgt für bessere Isolierung im Rücken- und Hüftbereich – der Schaum ist hier nur horizontal perforiert, was mehr Material für die Wärmespeicherung dort bewahrt, wo es am wichtigsten ist. Die Isomatte lässt sich in der Mitte zusammenfalten, was Platz im Rucksack spart, und dank des geringen Gewichts trägt man keine unnötigen Gramm mit sich herum. Das REVERSE-Ventil ist für einfache und schnelle Bedienung konzipiert – ohne Schrauben und mit integrierter Rückschlagmembran. Durch einfaches Drehen kann der Verschluss in den Aufblas- oder Ablassmodus geschaltet werden. Die obere Abdeckung sorgt für perfekte Dichtheit und schützt das Ventil vor Schmutz. Dank des größeren Durchmessers lässt sich die Isomatte bis zu 50 % schneller auf- und abblasen. Die Oberfläche „YATE MICRO BRUSHED“ verhindert das Rutschen des Schlafsacks, was insbesondere auf unebenem Gelände von Vorteil ist. Der Schlaf bleibt ruhig und Sie wachen nicht neben der Isomatte auf.58,81 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten der Autoversicherung aus?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten für die Autoversicherung, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Reparaturkosten selbst übernimmt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Kosten, da die Versicherung im Schadensfall einen größeren Teil der Kosten übernimmt. Die Höhe der Selbstbeteiligung sollte daher sorgfältig abgewogen werden, um das richtige Gleichgewicht zwischen monatlichen Kosten und finanzieller Belastung im Schadensfall zu finden. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten einer Autoversicherung aus? Welche Faktoren beeinflussen die Höhe der Prämie einer Autoversicherung?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Die Höhe der Prämie einer Autoversicherung wird durch Faktoren wie Alter, Fahrzeugtyp, Wohnort, Fahrleistung und Schadensfreiheitsklasse beeinflusst. Eine geringe Selbstbeteiligung kann zu höheren monatlichen Kosten führen, da die Versicherung ein höheres Risiko trägt. **
-
Was sind die wichtigsten Unterschiede zwischen einer Kaskoversicherung und einer Haftpflichtversicherung im Bereich der Autoversicherung?
Die Kaskoversicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Haftpflichtversicherung Schäden an Dritten abdeckt, die durch den Versicherungsnehmer verursacht wurden. Die Kaskoversicherung ist optional und bietet einen erweiterten Schutz, während die Haftpflichtversicherung gesetzlich vorgeschrieben ist und nur Schäden an Dritten abdeckt. Die Kaskoversicherung umfasst in der Regel auch Diebstahl, Vandalismus und Elementarschäden, während die Haftpflichtversicherung diese Schäden nicht abdeckt. Die Kaskoversicherung hat in der Regel eine Selbstbeteiligung, während die Haftpflichtversicherung in der Regel keine Selbstbeteiligung hat. **
-
Wie kann man Fahrzeugschutz verbessern, um die Sicherheit und den Schutz von Fahrzeugen in verschiedenen Bereichen wie Diebstahlschutz, Witterungsschutz und Unfallschutz zu gewährleisten?
Um den Diebstahlschutz zu verbessern, können Fahrzeuge mit Alarmanlagen, GPS-Tracking-Systemen und Lenkradsperren ausgestattet werden. Für den Witterungsschutz können spezielle Car-Cover oder Garagen genutzt werden, um das Fahrzeug vor Regen, Schnee und Sonneneinstrahlung zu schützen. Um den Unfallschutz zu gewährleisten, sollten Fahrzeuge mit modernen Sicherheitssystemen wie ABS, ESP und Airbags ausgestattet sein. Darüber hinaus ist es wichtig, regelmäßige Wartung und Inspektionen durchzuführen, um die Sicherheit und den Schutz des Fahrzeugs zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.