Domain kfzteilkasko.de kaufen?
Wir ziehen mit dem Projekt
kfzteilkasko.de um.
Sind Sie am Kauf der Domain
kfzteilkasko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfzteilkasko.de kaufen?
Was ist die Funktion und Bedeutung der Selbstbeteiligung in Versicherungsverträgen?
Die Selbstbeteiligung in Versicherungsverträgen dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen. Dadurch werden kleinere Schäden vermieden und die Versicherungskosten insgesamt gesenkt. Die Höhe der Selbstbeteiligung beeinflusst direkt die Höhe der Versicherungsprämie. **
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **

Ähnliche Suchbegriffe für Funktion
Top-Angebote
Produkte zum Begriff Funktion:
-
Eltako Phasenwächter, 230V, min.Rück=0,1s, max.Rück=8s, Funktion Phasenfolgeüberwachung, Funktion Phasenausfallerkennung, Funktion UnterspannungserkennunNetzüberwachungsrelais mit Drehfeldüberwachung. 1 Wechsler potenzialfrei 10A/250V AC. 1 Wechsler potenzialfrei 10A/250V AC. 230V-LED-Lampen bis 200W, Glühlampen 2000W. Stand-by-Verlust nur 0,8 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 1 Teilungseinheit = 18mm breit, 58mm tief. Zur Überwachung von 230V AC Spannung zwischen 1 bis 3 Außenleitern und dem Neutralleiter und zur Überwachung des Drehfeldes (rechtsdrehend) in den Drehschalter-Stellungen 2 Ph und 3 Ph. In der Stellung L1/L2/L3 wird nur das Drehfeld überwacht, unabhängig von der Netzspannung. Versorgungsspannung L1-N 180-250V/50Hz. Bei Ausfall von L1 fällt das Relais ohne Rückfallverzögerung sofort ab. Mit dem unteren Drehschalter auf der Frontseite können zwei Anzugs- bzw. Rückfallspannungen eingestellt werden und muss die Anzahl überwachter Außenleiter angegeben werden. U1: 161V Rückfallspannung und 185V Anzugsspannung, U2: 196V Rückfallspannung und 206V Anzugsspannung gem. VDE 0100, Teil 718 (früher: VDE 0108, Teil 1). LED-Anzeige für korrekt anliegende Spannung. Bei falscher Polung oder einem fehlenden Außenleiter blinkt die LED schnell. Rückfallverzögerung RV mit dem oberen Drehschalter einstellbar von 0,1 bis 8 Sekunden. Während die RV-Zeit läuft, blinkt die LED langsam. Anzugsverzögerung 0,5s. Maximale Geräteabsicherung 16A.48,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BADEZIMMERSPIEGEL, mit Touch-Funktion, Memory-Funktion, kein BeschlagenDieser beleuchtete Badezimmerspiegel ist mehr als nur ein Accessoire. Er ist ein echter Blickfang. Er ist ein echter Blickfang, der jedem Badezimmer ein trendiges Flair verleiht und Ihre Gäste beeindrucken wird. Lichtintensität und Farbtemperatur lassen sich mit der intuitiven Touch-Funktion ganz nach Wunsch einstellen. Die Memory-Funktion speichert Ihre Lieblingseinstellungen. So wird dieser schöne Spiegel schnell zu einem unverzichtbaren Begleiter, den Sie nicht mehr missen möchten! Beschreibung: ● Der Badezimmerspiegel muss mit dem Stromnetz verbunden werden, ● Bequeme und smarte Touch-Steuerung, ● Einstellbare Lichthelligkeit und 3 Lichtfarben zur Auswahl, einschließlich warmweiß (3000K), Tageslicht (4500K), kaltweiß (6500K), ● Antbeschlagfunktion mit Abschaltautomatik, ● Memory-Funktion, um die letzten Einstellungen zu speichern, ● Der lackierte Aluminiumrahmen sorgt für Robustheit im täglichen Gebrauch, ● Wasserfest (IP44), bietet eine längere Lebensdauer, ● Rückseitige, bruchsichere Folie verbessert die Sicherheit bei Transport und Gebrauch, ● Keine Montage erforderlich, einfach an der Wand befestigen, ● Hinweis: Berührungstaste an für weißes Licht, aus für blaues Licht. Wenn Sie die Stromversorgung des Touch Key vollständig abschalten möchten, schließen Sie bitte das Netzkabel an den Wandschalter an, Technische Daten: ● Farbe: Weiß+Silber, ● Material: Aluminium(hinterer Rahmen), Glas, ● Gesamtabmessungen: Ø 60 x 3T cm, ● Maße Antibeschlagfolie: 30L x 20B cm, ● Länge des Netzkabels: > 0,6 m, ● Helligkeit: 1020 Lm, ● Eingang: 220-240 V, 50/60 Hz, 23 W, ● Ausgang: DC 12 V, 1,5 A,18 W, ● Gesamtleistung: 29 W, ● Wasserdichte-Klasse: IP44, Lieferumfang: ● 1 x LED-Badspiegel, ● 1 x Montageanleitung, ● 1 x Montage-Bausatz, ● 1 x Paar Handschuhe,57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist die Funktion einer Selbstbeteiligung in einer Versicherungspolice? Warum ist es wichtig, eine angemessene Selbstbeteiligung zu wählen?
Die Selbstbeteiligung in einer Versicherungspolice ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst zahlen muss, bevor die Versicherung einspringt. Eine angemessene Selbstbeteiligung zu wählen hilft dabei, die monatlichen Versicherungsprämien niedrig zu halten und verhindert, dass kleine Schäden über die Versicherung abgerechnet werden, was langfristig zu höheren Kosten führen kann. Eine zu hohe Selbstbeteiligung kann jedoch dazu führen, dass der Versicherungsnehmer im Schadensfall zu hohe Kosten tragen muss, daher ist es wichtig, eine Balance zu finden. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten der Autoversicherung aus?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten für die Autoversicherung, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Reparaturkosten selbst übernimmt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Kosten, da die Versicherung im Schadensfall einen größeren Teil der Kosten übernimmt. Die Höhe der Selbstbeteiligung sollte daher sorgfältig abgewogen werden, um das richtige Gleichgewicht zwischen monatlichen Kosten und finanzieller Belastung im Schadensfall zu finden. **
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten einer Autoversicherung aus? Welche Faktoren beeinflussen die Höhe der Prämie einer Autoversicherung?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Die Höhe der Prämie einer Autoversicherung wird durch Faktoren wie Alter, Fahrzeugtyp, Wohnort, Fahrleistung und Schadensfreiheitsklasse beeinflusst. Eine geringe Selbstbeteiligung kann zu höheren monatlichen Kosten führen, da die Versicherung ein höheres Risiko trägt. **
Top-Angebote
Produkte zum Begriff Funktion:
-
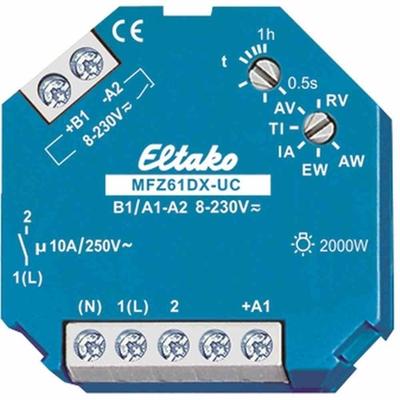
Eltako Zeitrelais, 8-253V/AC, 10-230V/DC, 0.5s-1h, Funktion ansprechverzögert, Funktion rückfallverzögert, Funktion einschaltwischend, Funktion ausschaltw1 Schließer potenzialfrei 10A/250V AC, 230V-LED-Lampen bis 200W, Glühlampen 2000W*. Stand-by-Verlust nur 0,02-0,4 Watt. Für Einbaumontage. 45mm lang, 45mm breit, 18mm tief. Mit der Eltako-Duplex-Technologie (DX) können die normalerweise...47,29 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Eltako Phasenwächter, 230V, min.Rück=0,1s, max.Rück=8s, Funktion Phasenfolgeüberwachung, Funktion Phasenausfallerkennung, Funktion UnterspannungserkennunNetzüberwachungsrelais mit Drehfeldüberwachung. 1 Wechsler potenzialfrei 10A/250V AC. 1 Wechsler potenzialfrei 10A/250V AC. 230V-LED-Lampen bis 200W, Glühlampen 2000W. Stand-by-Verlust nur 0,8 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 1 Teilungseinheit = 18mm breit, 58mm tief. Zur Überwachung von 230V AC Spannung zwischen 1 bis 3 Außenleitern und dem Neutralleiter und zur Überwachung des Drehfeldes (rechtsdrehend) in den Drehschalter-Stellungen 2 Ph und 3 Ph. In der Stellung L1/L2/L3 wird nur das Drehfeld überwacht, unabhängig von der Netzspannung. Versorgungsspannung L1-N 180-250V/50Hz. Bei Ausfall von L1 fällt das Relais ohne Rückfallverzögerung sofort ab. Mit dem unteren Drehschalter auf der Frontseite können zwei Anzugs- bzw. Rückfallspannungen eingestellt werden und muss die Anzahl überwachter Außenleiter angegeben werden. U1: 161V Rückfallspannung und 185V Anzugsspannung, U2: 196V Rückfallspannung und 206V Anzugsspannung gem. VDE 0100, Teil 718 (früher: VDE 0108, Teil 1). LED-Anzeige für korrekt anliegende Spannung. Bei falscher Polung oder einem fehlenden Außenleiter blinkt die LED schnell. Rückfallverzögerung RV mit dem oberen Drehschalter einstellbar von 0,1 bis 8 Sekunden. Während die RV-Zeit läuft, blinkt die LED langsam. Anzugsverzögerung 0,5s. Maximale Geräteabsicherung 16A.48,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Funktion und Bedeutung der Selbstbeteiligung in Versicherungsverträgen?
Die Selbstbeteiligung in Versicherungsverträgen dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen. Dadurch werden kleinere Schäden vermieden und die Versicherungskosten insgesamt gesenkt. Die Höhe der Selbstbeteiligung beeinflusst direkt die Höhe der Versicherungsprämie. **
-
Was ist eine Selbstbeteiligung und wie beeinflusst sie die Versicherungsprämie?
Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst übernehmen muss, bevor die Versicherung zahlt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Was ist die Funktion einer Selbstbeteiligung in einer Versicherungspolice? Warum ist es wichtig, eine angemessene Selbstbeteiligung zu wählen?
Die Selbstbeteiligung in einer Versicherungspolice ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst zahlen muss, bevor die Versicherung einspringt. Eine angemessene Selbstbeteiligung zu wählen hilft dabei, die monatlichen Versicherungsprämien niedrig zu halten und verhindert, dass kleine Schäden über die Versicherung abgerechnet werden, was langfristig zu höheren Kosten führen kann. Eine zu hohe Selbstbeteiligung kann jedoch dazu führen, dass der Versicherungsnehmer im Schadensfall zu hohe Kosten tragen muss, daher ist es wichtig, eine Balance zu finden. **
-
"Wie wirkt sich eine Erhöhung der Selbstbeteiligung auf die monatliche Versicherungsprämie aus?"
Eine Erhöhung der Selbstbeteiligung führt in der Regel zu einer Senkung der monatlichen Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen höheren Anteil selbst übernimmt. Je höher die Selbstbeteiligung, desto geringer ist die monatliche Prämie. Es ist wichtig, abzuwägen, ob die Einsparungen bei der Prämie die potenziell höheren Kosten im Schadensfall aufwiegen. **
Ähnliche Suchbegriffe für Funktion
-
BADEZIMMERSPIEGEL, mit Touch-Funktion, Memory-Funktion, kein BeschlagenDieser beleuchtete Badezimmerspiegel ist mehr als nur ein Accessoire. Er ist ein echter Blickfang. Er ist ein echter Blickfang, der jedem Badezimmer ein trendiges Flair verleiht und Ihre Gäste beeindrucken wird. Lichtintensität und Farbtemperatur lassen sich mit der intuitiven Touch-Funktion ganz nach Wunsch einstellen. Die Memory-Funktion speichert Ihre Lieblingseinstellungen. So wird dieser schöne Spiegel schnell zu einem unverzichtbaren Begleiter, den Sie nicht mehr missen möchten! Beschreibung: ● Der Badezimmerspiegel muss mit dem Stromnetz verbunden werden, ● Bequeme und smarte Touch-Steuerung, ● Einstellbare Lichthelligkeit und 3 Lichtfarben zur Auswahl, einschließlich warmweiß (3000K), Tageslicht (4500K), kaltweiß (6500K), ● Antbeschlagfunktion mit Abschaltautomatik, ● Memory-Funktion, um die letzten Einstellungen zu speichern, ● Der lackierte Aluminiumrahmen sorgt für Robustheit im täglichen Gebrauch, ● Wasserfest (IP44), bietet eine längere Lebensdauer, ● Rückseitige, bruchsichere Folie verbessert die Sicherheit bei Transport und Gebrauch, ● Keine Montage erforderlich, einfach an der Wand befestigen, ● Hinweis: Berührungstaste an für weißes Licht, aus für blaues Licht. Wenn Sie die Stromversorgung des Touch Key vollständig abschalten möchten, schließen Sie bitte das Netzkabel an den Wandschalter an, Technische Daten: ● Farbe: Weiß+Silber, ● Material: Aluminium(hinterer Rahmen), Glas, ● Gesamtabmessungen: Ø 60 x 3T cm, ● Maße Antibeschlagfolie: 30L x 20B cm, ● Länge des Netzkabels: > 0,6 m, ● Helligkeit: 1020 Lm, ● Eingang: 220-240 V, 50/60 Hz, 23 W, ● Ausgang: DC 12 V, 1,5 A,18 W, ● Gesamtleistung: 29 W, ● Wasserdichte-Klasse: IP44, Lieferumfang: ● 1 x LED-Badspiegel, ● 1 x Montageanleitung, ● 1 x Montage-Bausatz, ● 1 x Paar Handschuhe,57,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
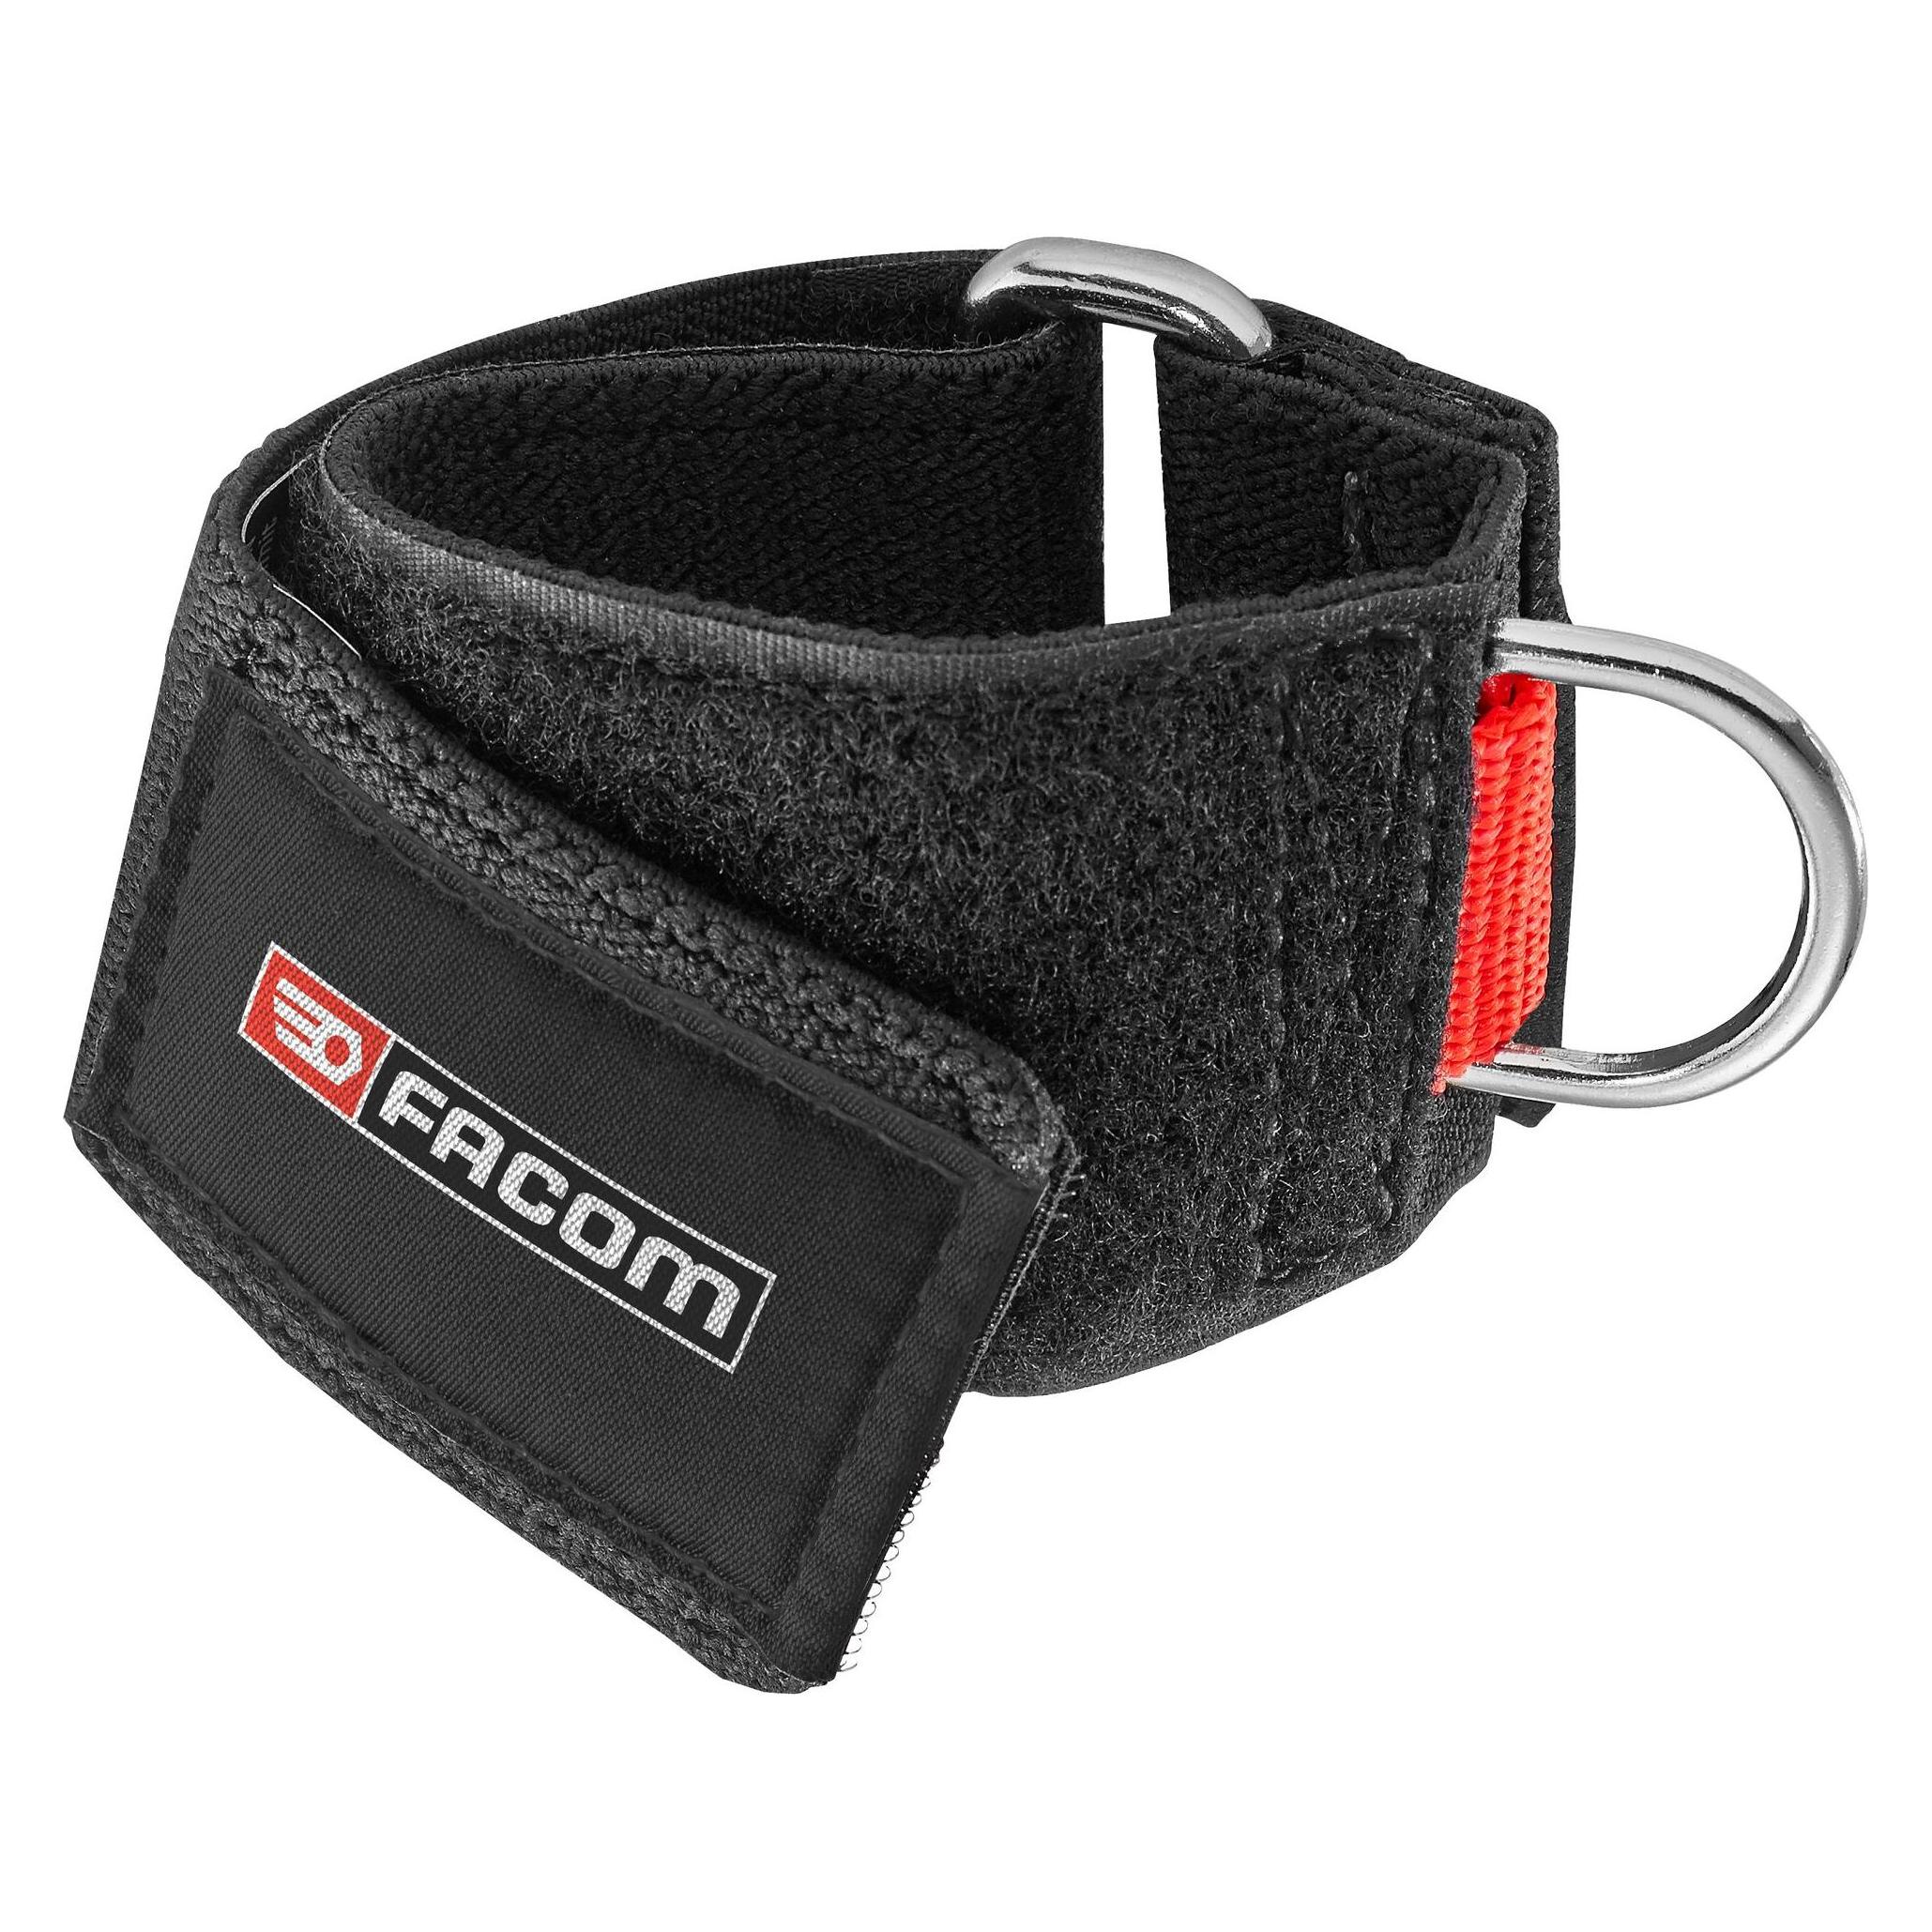
Facom, Zubehör Arbeitsschutz, Arbeitssicherheit, UnfallschutzProduktstärken: Ausgerüstet mit einem Metallring in D-Form. Nimmt die Leine mit einem Wirbel LAN0.2TSLS auf. Elastisches Gewebe für optimalen Komfort und Einstellbarkeit. Geeignet für Handgelenkumfänge von 165 bis 240 mm. Gewebe beständig gegen die gängigsten Lösungsmittel. Breite des Armbands: 50 mm. Innere Breite des Rings in D-Form: 26 mm. Innere Höhe des Rings in D-Form: 17 mm. Zulässige Nennlast: 2,7 kg. Technische Daten: B [mm]: 50 [g]: 55 Garantieumfang: -.39,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Selbstbeteiligung und wie wirkt sie sich auf die Versicherungsprämie aus?
Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung gewählt wird, desto niedriger fällt die Versicherungsprämie aus. Eine niedrige Selbstbeteiligung führt zu höheren Versicherungskosten, während eine hohe Selbstbeteiligung zu niedrigeren Kosten führt. **
-
Wie hoch ist die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland?
Die durchschnittliche Versicherungsprämie für eine Kfz-Haftpflichtversicherung in Deutschland beträgt etwa 300 Euro pro Jahr. Die genaue Höhe hängt jedoch von verschiedenen Faktoren wie dem Fahrzeugtyp, dem Wohnort und der Schadenfreiheitsklasse ab. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung zu finden. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten der Autoversicherung aus?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten für die Autoversicherung, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Reparaturkosten selbst übernimmt. Eine niedrigere Selbstbeteiligung bedeutet höhere monatliche Kosten, da die Versicherung im Schadensfall einen größeren Teil der Kosten übernimmt. Die Höhe der Selbstbeteiligung sollte daher sorgfältig abgewogen werden, um das richtige Gleichgewicht zwischen monatlichen Kosten und finanzieller Belastung im Schadensfall zu finden. **
-
Wie wirkt sich die Höhe der Selbstbeteiligung auf die monatlichen Kosten einer Autoversicherung aus? Welche Faktoren beeinflussen die Höhe der Prämie einer Autoversicherung?
Eine höhere Selbstbeteiligung führt zu niedrigeren monatlichen Kosten, da der Versicherungsnehmer im Schadensfall einen größeren Anteil selbst übernimmt. Die Höhe der Prämie einer Autoversicherung wird durch Faktoren wie Alter, Fahrzeugtyp, Wohnort, Fahrleistung und Schadensfreiheitsklasse beeinflusst. Eine geringe Selbstbeteiligung kann zu höheren monatlichen Kosten führen, da die Versicherung ein höheres Risiko trägt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.